緊急時は自治体の避難情報に従ってください。
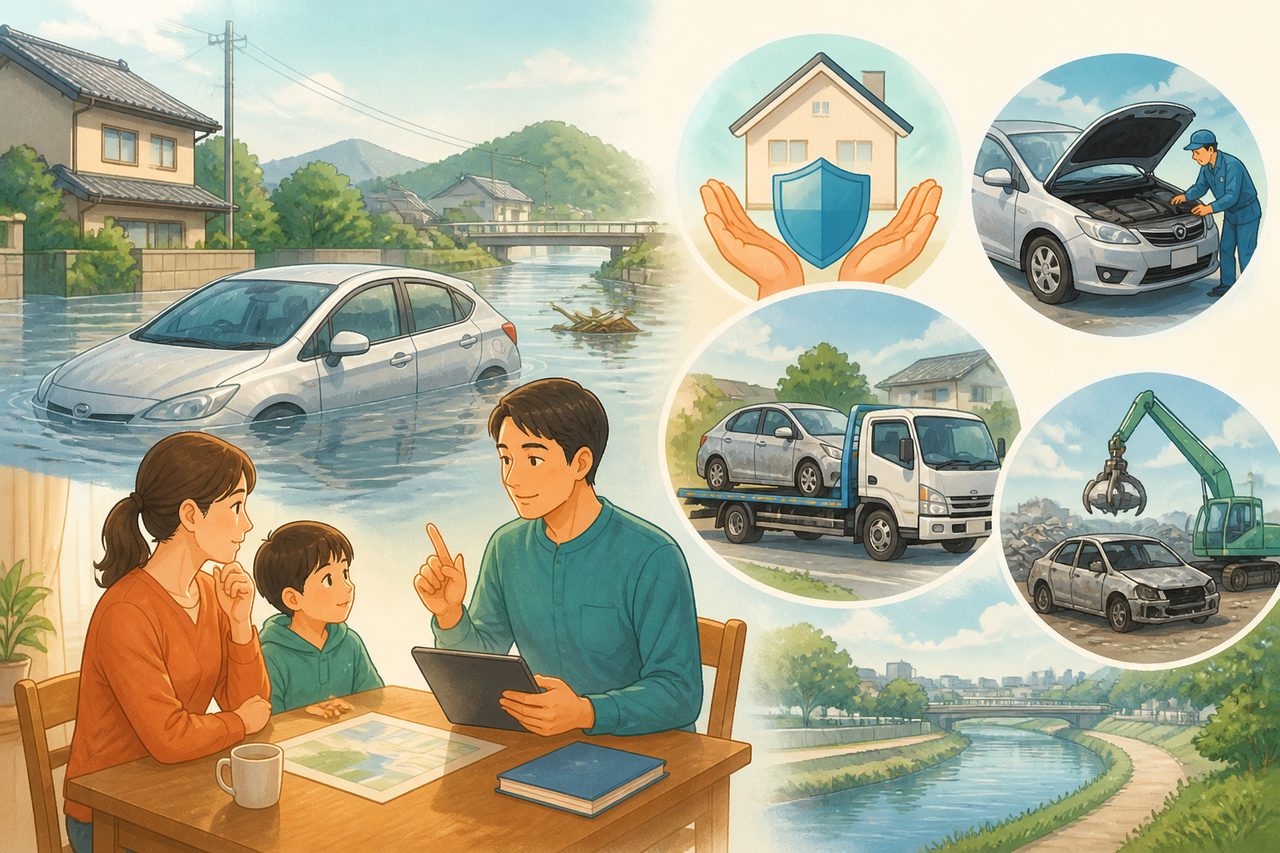
車が水没したとき、保険はどこまで効くのか。台風や豪雨で道路が冠水し、車が水に浸かってしまうことがあります。慌ててエンジンをかけ直したくなりますが、それが一番やってはいけないことです。水が引いたあと、修理と廃車はどう決めればいいのか。手順を時系列で整理しました。
車が水没したら、まずエンジンをかけない
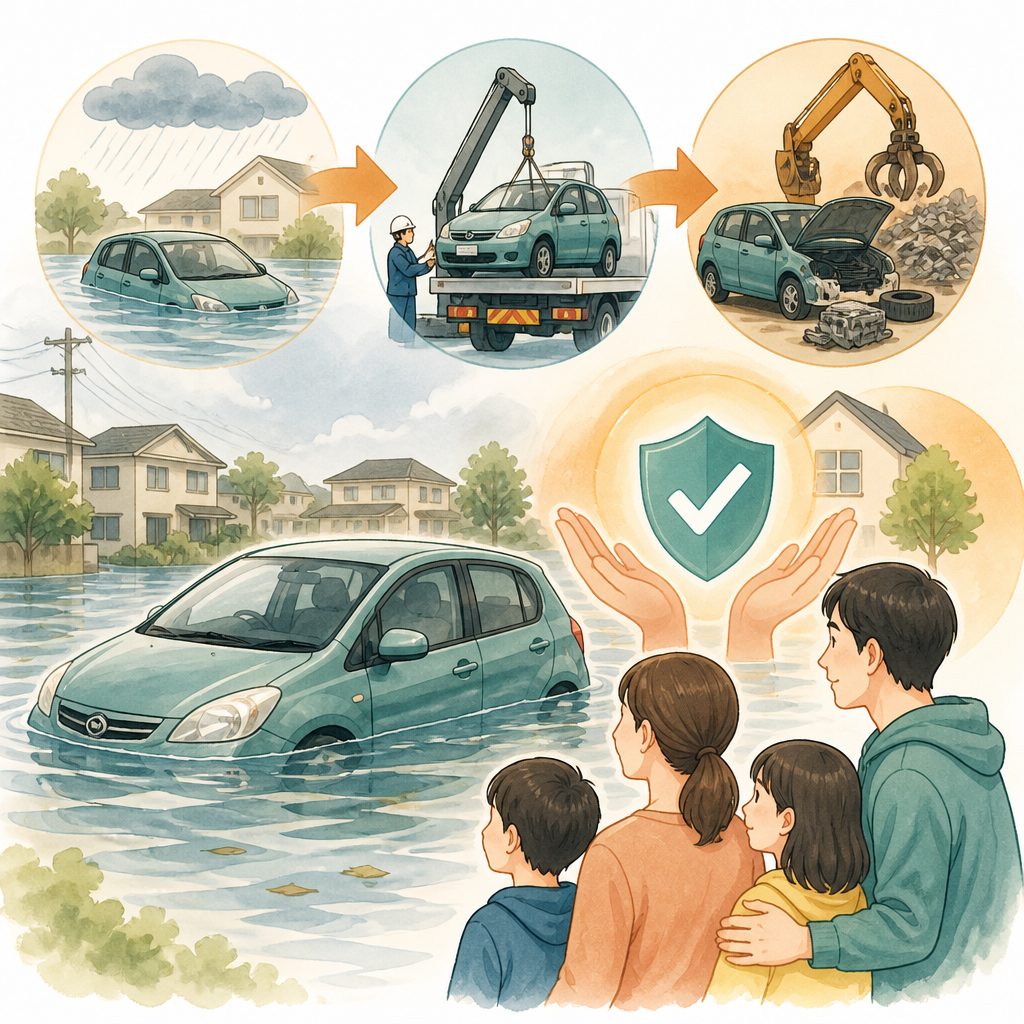
水没した車に最初にやることはひとつです。エンジンをかけない。マフラーやエンジン内部に水が入り込んだ状態でキーを回すと、エンジン内で「ウォーターハンマー」という現象が起き、ピストンなどが曲がる深刻な損傷につながります。見た目が無事そうでも同じです。水面がタイヤの半分以下でも、電気系統にダメージが残っている場合があります。
まずは車から安全な場所へ移動し、ロードサービスか整備工場に連絡してレッカー移動を依頼しましょう。これが最初の一手です。自分で動かそうとしないでください。
参考:損保ジャパン「SOMPO CAR MAGAZINE」(ウォーターハンマー現象による損傷の解説)
補償されるのは車両保険|対人・対物・自賠責では直せない
車の水没そのものを直すお金は、車両保険からしか出ません。対人賠償・対物賠償・自賠責保険は、相手や自分のケガ、他人の財物を対象にしたものだからです。車両保険に入っていない場合、修理費も買い替え費も自己負担になります。
では車両保険ならどんな水没でも補償されるのか。原因によって対象・対象外が分かれます。
| 水没の原因 | 一般的な車両保険 |
| 台風・豪雨・洪水・高潮による水没 | 補償される |
| 地震・噴火を原因とした津波による水没 | 補償されない(特約なしの場合) |
参考:三井住友海上「水害・水没は車両保険で補償される?洪水で浸水した場合は?」(補償の範囲は契約内容・保険会社によって異なります)
地震・噴火が原因の津波による水没は、一般的な車両保険の補償範囲から外れています。「地震・噴火・津波 車両全損時定額払」といった特約を付けていれば、全損になった場合に定額の保険金が支払われる、という設計をしている保険会社があります。心当たりのある方は、契約している保険会社に特約の有無を確認してください。
保険を使うと、来年の保険料はどうなる?
台風・洪水などによる水没で車両保険を使うと、継続契約の等級が下がり、保険料が上がる仕組みになっています。どれだけ下がるかは保険会社や契約内容で変わりますが、三井住友海上は台風・洪水・高潮による水没での車両保険利用について「継続契約の等級が1等級下がる」「事故有係数が適用される」としています。一方、津波の被害で地震・噴火・津波の特約を使った場合は、等級や保険料に影響しないとしています。
参考:三井住友海上「水害・水没は車両保険で補償される?洪水で浸水した場合は?」(等級の扱いは保険会社・契約内容によって異なります)
「保険を使った方が得か、自費で直した方が得か」は一律に言えません。修理費用の見積りと、翌年以降の保険料の上がり方を両方見てから決めるのが安全です。正確な影響は契約している保険会社に確認しましょう。
水没してからの流れ|時系列で見るとやることは少ない
一度に全部を考えようとすると大変に感じますが、実際にやることは順番に並べるとそう多くありません。家ごと被災している場合は、車の手続きだけが先に進むわけでもないので、被災後にやることの順番とあわせて見てください。
| 段階 | やること |
| 水没に気づいた直後 | エンジンをかけない。車から離れて安全を確保する |
| 安全を確保した後 | 保険会社へ連絡し、車両保険・ロードサービスの有無を確認する |
| その日〜数日 | レッカー移動を依頼し、整備工場で点検・修理見積りを取る |
| 見積りが出たあと | 修理か廃車か、保険会社・整備工場と相談して判断する |
写真を撮っておくのも忘れずに。水没した状況、浸水の高さが分かる写真は、保険会社への説明や見積りのやり取りで役に立ちます。住まいの被害もあわせて記録しておきたい方は、罹災証明書のもらい方も参考になります。
修理か廃車か|水没の深さと見積りで決める
水没した車がそのまま廃車になるとは限りません。浸水の深さや、エンジン・電気系統への損傷しだいで、修理して乗り続けられる場合もあります。判断材料になるのは、修理費用の見積りと車の時価です。修理費用が時価を大きく上回る、あるいはブレーキやECU(電子制御ユニット)など安全に直結する部品の交換が必要になる場合は、廃車を選ぶ判断もあり得ます。
ここは一人で決めなくていいところです。専門業者の点検結果を踏まえて、保険会社とも相談しながら決めましょう。
廃車にするとき、戻ってくるお金もある
水没した車を廃車にする場合、払いすぎたお金が一部戻ってくる制度があります。
| 項目 | 戻ってくる条件 |
| 自動車重量税 | 解体を事由とする永久抹消登録申請(または解体届出)と同時に還付申請を行い、車検残存期間が1か月以上あること |
| 自動車税(種別割) | 抹消登録すると、残りの期間に応じて月割りで還付される仕組み(取り扱いは都道府県の案内で確認) |
| 自賠責保険 | 解約の手続きをすれば、残りの保険期間に応じて返金される場合がある(金額・条件は保険会社に確認) |
参考:国税庁「使用済自動車に係る自動車重量税の廃車還付制度について」。自動車税は都道府県税、自賠責保険は各保険会社の取り扱いのため、具体的な計算方法・手続き窓口はお住まいの都道府県・運輸支局・保険会社の案内でご確認ください。
どれも「手続きをしないと戻ってこない」お金です。廃車専門業者やディーラーに任せきりにせず、還付の対象になっているか一度確認しておくと、取りこぼしが防げます。
よくある質問
Q. 水没した車は必ず廃車になりますか?
必ずではありません。浸水の深さやエンジン・電気系統への損傷の程度によっては、修理して乗り続けられる場合もあります。専門業者の点検と見積りをもとに、修理費用が車の時価を大きく上回るかどうかで判断します。
Q. 地震による津波で車が水没した場合も保険金は出ますか?
一般的な車両保険では、地震・噴火が原因の津波による水没は補償の対象外です。「地震・噴火・津波 車両全損時定額払」といった特約を付けていれば、全損になった場合に定額の保険金が支払われる設計をしている保険会社があります。契約している保険会社に特約の有無を確認してください。
Q. 保険を使うと来年の保険料はどれくらい上がりますか?
上がり方は保険会社や契約内容によって異なります。一例として、台風・洪水などによる水没で車両保険を使うと継続契約の等級が1等級下がり、事故有係数が適用される、としている保険会社があります。正確な金額は契約している保険会社に確認しましょう。
まとめ
水没した車を見て真っ先にやることは、直すことではなく「エンジンをかけないこと」です。そこから先は、保険会社への連絡→点検→修理か廃車かの判断、という順番をなぞるだけ。地震・噴火による津波は一般の車両保険では対象外という点だけ覚えておけば、あとは契約している保険会社に聞けば進められます。
あわせて読みたい: